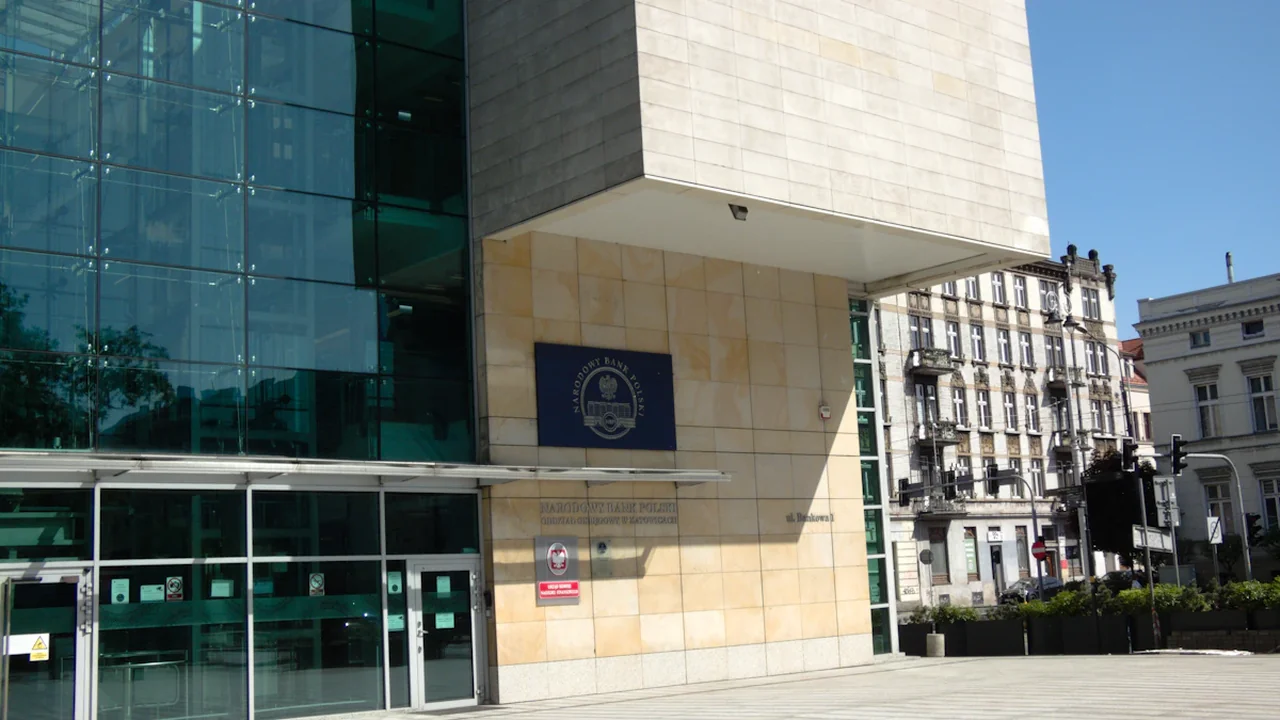
Stopa referencyjna Narodowego Banku Polskiego jest publikowana w oficjalnej tabeli stóp, a o jej poziomie decyduje Rada Polityki Pieniężnej. Prognoza dotyczy konkretnego terminu: 31 grudnia 2026 r. Jej wynik zależy od wartości widniejącej w tabeli NBP tego dnia, a nie od przewidywań dotyczących rat czy ofert banków. Oznacza to, że bieżąca decyzja RPP może być istotnym sygnałem, ale nie rozstrzyga prognozy z wyprzedzeniem.
Pytanie prognozy i termin rozstrzygnięcia
- Pytanie: Czy stopa referencyjna NBP będzie niższa niż 4,00% na koniec 2026 roku?
- Termin: 31 grudnia 2026 r.
- TAK: oficjalna tabela NBP wskazuje stopę poniżej 4,00% w tym dniu.
- NIE: tabela wskazuje 4,00% lub więcej.
- Wynik sprawdza się w: tabeli podstawowych stóp procentowych NBP.
Granica jest ścisła: dokładnie 4,00% oznacza „NIE”. Nie liczy się najniższy poziom odnotowany wcześniej w roku, średnia z kolejnych miesięcy ani kierunek zmian. Rozstrzyga wartość oficjalnie podana dla wskazanego dnia.
Co wiadomo o decyzjach RPP
Rada Polityki Pieniężnej prowadzi politykę pieniężną i podejmuje decyzje dotyczące stóp procentowych. NBP publikuje komunikaty Rady oraz oficjalną tabelę podstawowych stóp, w której znajduje się stopa referencyjna. Te dwa źródła pełnią różne funkcje: komunikat informuje o decyzji i jej uzasadnieniu, a tabela pozwala sprawdzić wartość stopy.
Bieżący poziom należy odczytać z aktualnej tabeli NBP, a datę i treść najnowszej decyzji — z komunikatu RPP. Materiał nie podaje aktualnej wartości ani daty najnowszego komunikatu, dlatego nie należy ich uzupełniać na podstawie przypuszczeń. Przed oceną sytuacji czytelnik powinien sprawdzić najnowsze publikacje NBP. Sama prognoza na koniec roku nie potwierdza aktualnego poziomu ani przyszłego kierunku zmian.
Dlaczego inflacja ma znaczenie
Inflacja jest jednym z istotnych elementów, które RPP bierze pod uwagę przy prowadzeniu polityki pieniężnej. Jej przebieg może wpływać na ocenę, czy obecny poziom stóp sprzyja realizacji celu polityki pieniężnej. Znaczenie mają również perspektywy inflacji oraz ocena sytuacji gospodarczej.
Niższa inflacja mogłaby sprzyjać rozważaniu obniżek, ale sama ich nie przesądza. Utrzymująca się presja cenowa lub zmiana oceny ryzyk może przemawiać za pozostawieniem stóp bez zmian. Dlatego do 31 grudnia 2026 r. możliwe są różne ścieżki, zależne od danych i kolejnych decyzji Rady. Komunikaty RPP pomagają śledzić jej uzasadnienie, lecz nie są gwarancją konkretnego wyniku.
Dwa możliwe scenariusze dla progu 4%
Jeśli przyszłe decyzje RPP sprowadzą stopę poniżej 4,00% i wartość ta utrzyma się w dniu rozstrzygnięcia, wynik będzie „TAK”. Jeżeli 31 grudnia stopa wyniesie dokładnie 4,00% albo więcej, wynik będzie „NIE” — nawet jeśli wcześniej w ciągu roku była niższa.
Ta reguła oddziela prognozę od opisu całego roku. Wcześniejsza obniżka może mieć znaczenie dla sytuacji kredytobiorców i oszczędzających w czasie jej obowiązywania, ale nie zmienia kryterium końcowego. Do rozstrzygnięcia potrzebny jest odczyt z tabeli NBP przypisany do terminu wskazanego w pytaniu.
Stopa NBP a oprocentowanie kredytu
Stopa referencyjna NBP jest stopą banku centralnego, a nie oprocentowaniem konkretnego kredytu. Jej zmiana może wpływać na warunki finansowania w gospodarce, ale nie przesądza bezpośrednio o warunkach każdej oferty bankowej ani o tym, jak szybko zmieni się rata.
Dla kredytobiorcy znaczenie mają zapisy umowy i konstrukcja oprocentowania. Warto sprawdzić, czy jest ono stałe czy zmienne, jaki wskaźnik referencyjny i marżę określono w umowie oraz w jakich terminach bank aktualizuje oprocentowanie. Bez tych informacji nie da się wyliczyć wpływu zmiany stopy NBP na konkretną ratę. Indywidualne wyliczenia można potwierdzić w banku.
Co próg 4% oznacza dla oszczędzających
Stopa banku centralnego może wpływać na warunki finansowania, ale nie wyznacza automatycznie oprocentowania lokat ani kont oszczędnościowych. Banki ustalają własne oferty, które mogą zmieniać się w innym tempie i z innych przyczyn niż stopa referencyjna.
Próg 4,00% jest więc jasnym kryterium dla prognozy, ale nie odpowiada samodzielnie na pytanie, czy konkretna lokata będzie korzystna. Przy porównywaniu ofert znaczenie mają ich warunki, okres i dostęp do pieniędzy. Inflacja wpływa natomiast na siłę nabywczą zgromadzonych środków, dlatego sama nominalna stopa NBP nie wystarczy do oceny oszczędności.
Jak śledzić decyzje do końca 2026 roku
Najbardziej użyteczne będą komunikaty RPP po kolejnych decyzjach oraz tabela podstawowych stóp procentowych NBP. Komunikaty pokazują, jak Rada uzasadnia decyzję; tabela pozwala odczytać obowiązujące wartości. Dane o inflacji mogą pomóc zrozumieć kontekst decyzji, ale nie zastępują oficjalnego odczytu stopy.
Przed terminem warto sprawdzać daty kolejnych komunikatów, aktualną wartość w tabeli oraz to, jak RPP opisuje znaczenie inflacji i sytuacji gospodarczej. Osoby planujące budżet domowy powinny osobno sprawdzić warunki własnego kredytu lub oszczędności, zamiast zakładać automatyczną zmianę oprocentowania wraz ze stopą NBP.
Ostateczny wynik należy odczytać z oficjalnej tabeli NBP dla 31 grudnia 2026 r. Wartość poniżej 4,00% oznacza „TAK”; 4,00% lub więcej oznacza „NIE”.
Źródło: Narodowy Bank Polski
Kontekst i akcje O tym artykule
Weryfikacja źródła Źródła informacji
Poziom stopy i decyzje RPP można sprawdzać w oficjalnej tabeli stóp procentowych oraz komunikatach NBP.
- Tabela podstawowych stóp procentowych NBP
- Komunikaty Rady Polityki Pieniężnej
- Wartość stopy referencyjnej z 31 grudnia 2026 r.
- Źródło
- Narodowy Bank Polski
- Zakres
- Polska
- Zaktualizowano
- 2026-10-15 09:56
Weryfikacja źródła
Zgłoś problem z wiarygodnością
Wyślij sygnał do moderacji społecznościowej, jeśli źródło, fakty lub kontekst wymagają weryfikacji.


Komentarze